2026年9月28日週は、米国のPCE物価指数と雇用統計、日本の日銀短観など、株価・金利・為替の材料になりやすい経済指標が集中します。ただし、発表前の時点では結果も市場の反応も確定していません。この記事では「上がる・下がる」を予想するのではなく、NISAで米国株や日本株、投資信託を保有する人が確認したい日程と読み方を整理します。
何が起きるか:今週の重要日程
確認済みの事実として、米商務省経済分析局(BEA)の公表予定では、米国時間9月30日に2026年4〜6月期GDPの3次推計と、8月の個人所得・個人消費支出が発表されます。後者にはFRBが物価判断で重視するPCE物価指数が含まれます。
- 9月28日:日銀・7月金融政策決定会合の議事要旨、8月企業向けサービス価格指数
- 9月30日(米国時間):米GDP3次推計、8月個人所得・個人消費支出、PCE物価指数
- 10月1日:日銀短観、9月会合の「主な意見」
- 10月1日(米国時間):ISM製造業景況指数
- 10月2日(米国時間):9月米雇用統計
日銀の日程は日本銀行の公表予定、米雇用統計は米労働統計局(BLS)の公表予定、ISMはISMのリリースカレンダーで確認できます。
背景:物価と景気の両方が金利を左右する
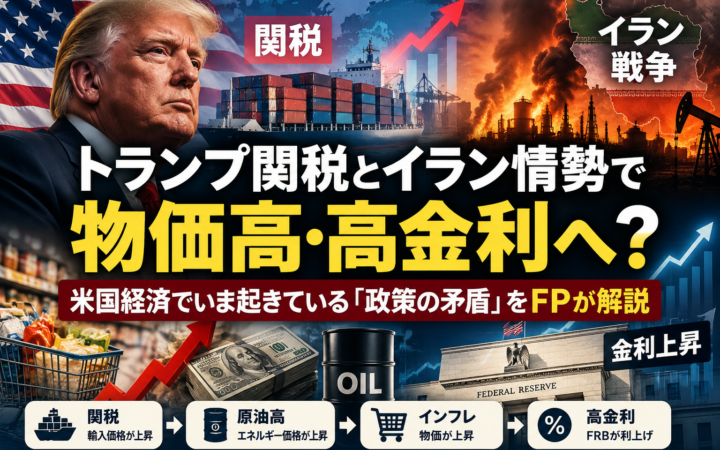
中央銀行は、物価だけでなく雇用や景気の強さも見て政策金利を判断します。PCE物価指数が想定より強ければ高金利が長引くとの見方が出やすく、反対に鈍化すれば金利低下を意識する材料になり得ます。一方、雇用統計やISMが強い場合は企業収益への安心材料になる半面、金融引き締めが長引く懸念も高まり得ます。
つまり「良い統計なら株高」「悪い統計なら株安」と単純には決まりません。市場が事前にどこまで織り込んでいたか、物価と景気のどちらが注目されているかで反応は変わります。
投資家への影響
市場で想定される見方として、米PCEや雇用統計が予想を上回ると、米国債利回りとドルが上昇し、高PERの成長株には重荷になる可能性があります。ただし、強い消費や雇用が企業業績を支えるとの評価が勝てば、株価が底堅くなることもあります。
日銀短観では、大企業だけでなく中小企業の業況判断、設備投資計画、販売価格・仕入価格の見通しも確認したいところです。日銀の「主な意見」は、追加利上げを支持する委員の数や、賃金・物価に対する認識を読む材料になります。日本株では銀行など金利上昇が追い風になりやすい業種と、借入負担が増えやすい業種で反応が分かれる可能性があります。
NISA利用者・家計への影響
S&P500やオルカンを円で保有する場合、現地株価に加えてドル円も評価額を動かします。米金利上昇でドル高・円安になる場面では円換算額が支えられることがありますが、株価下落が同時に起きれば相殺されます。日本の金利上昇は預金金利の改善につながる一方、住宅ローンや企業の資金調達コストを押し上げる面があります。
長期積立では、1回の指標だけで積立設定を変更するより、生活防衛資金、運用期間、株式比率が自分の計画に合っているかを点検する方が重要です。
FP松尾の視点
FPとしての見解は、指標発表の直前に方向を当てにいくより、「円高・株安が同時に進んだとき、どの程度の含み損まで許容できるか」を先に決めておくことです。積立継続が不安になる人は、毎月額を相場ではなく家計余力から決め、半年から1年分の支出予定を投資資金と分けておくと判断が安定します。
注意点・反対の見方
経済指標は後日改定されることがあり、発表直後の値だけで景気の方向を断定できません。また、株価は指標そのものより市場予想との差に反応します。速報値が強くても株安、弱くても株高になることはあります。短時間の値動きに合わせた売買は、価格変動だけでなく為替コストや機会損失も伴います。
まとめ
今週は米PCE、米雇用統計、ISM製造業景況指数、日銀短観、日銀の主な意見が相次ぎます。見るべきポイントは、物価・雇用・企業景況感が金利見通しをどう変えるかです。NISA利用者は相場の方向を予想するより、資産配分と積立額が家計に合っているかを確認する機会にしましょう。
本記事は一般的な情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。