「貿易赤字を減らすために関税を上げる」――一見すると分かりやすい政策です。海外の商品を高くすれば、米国製品が売れやすくなり、製造業や雇用の国内回帰につながる可能性があります。
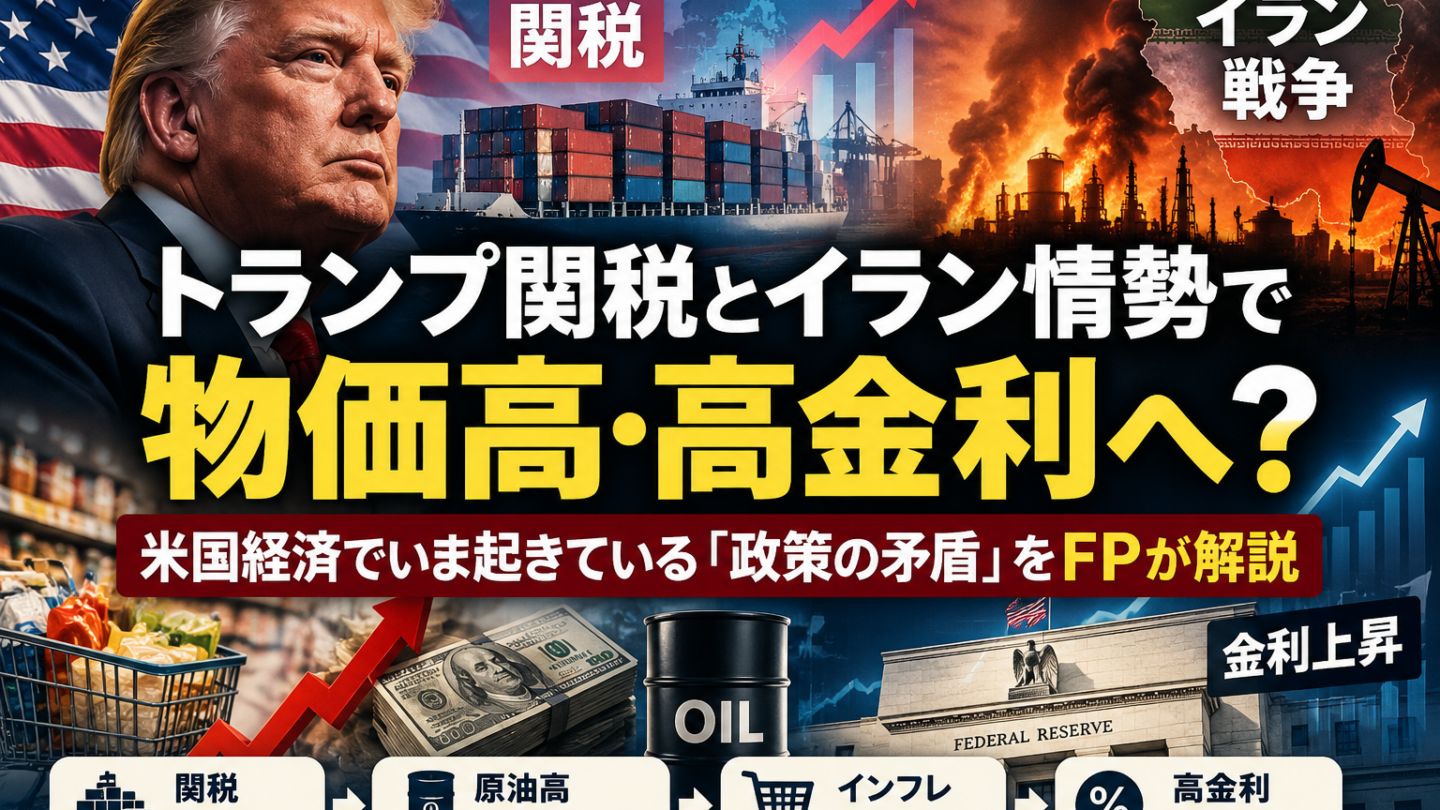
ただ、2026年の米国経済を見ると、そこに大きなトレードオフがあります。関税は輸入品や部品の価格を押し上げやすく、中東情勢による原油高も物価上昇圧力になります。物価が下がらなければ、FRB(米連邦準備制度理事会)は金利を下げにくくなります。
今回は政治的な賛否ではなく、FPの立場から「関税・貿易赤字・原油・インフレ・金利はどうつながっているのか」を整理します。
関税を上げると、基本的には物価上昇圧力になる
たとえば米国企業が海外から100ドルの商品を輸入し、そこに20%の関税がかかったとします。関税は輸入する米国側で支払われ、その負担は輸入企業の利益減少、海外企業への値下げ要求、あるいは販売価格への転嫁という形で分担されます。
米議会予算局(CBO)は、近年の関税について外国輸出企業が負担する割合を5%程度と想定し、国内で負担される部分の多くが最終的に消費者価格へ反映されると推計しています。CBOは、新たな関税によって2026年末のPCE物価指数の水準が、関税がなかった場合より約0.8ポイント高くなると試算しています。
関税↑ → 輸入価格↑ → 企業コスト↑ → 消費者物価↑
という流れは、経済の基本的なメカニズムとして押さえておきたいところです。
米国の貿易赤字は「モノ」だけで見ると実態を見誤る
米国はモノの貿易では大幅な赤字ですが、サービス貿易では黒字です。
2025年は、モノの貿易赤字が約1兆2,409億ドル。一方、サービス貿易は約3,395億ドルの黒字でした。サービス輸出では、知的財産使用料、金融サービス、その他ビジネスサービスなどが伸びています。
つまり、現代の米国は必ずしも「モノを大量に輸出して稼ぐ国」だけではありません。ソフトウェア、クラウド、金融、広告、映像・音楽など、物理的な製品を船に積まなくても世界中から収益を得られる産業を数多く持っています。
ただし、サービス黒字を含めても2025年のモノ・サービス合計の貿易赤字は約9,015億ドルです。したがって、「サービスが黒字だから貿易赤字は問題ではない」と単純化することもできません。
大切なのは、赤字額だけではなく、何を輸入し、何で稼ぎ、その資金がどこへ向かっているのかまで見ることです。
中国からの輸入を減らしても、別の国に置き換わる場合がある
関税政策では「中国からの輸入を減らせば米国内の生産が増える」と考えがちですが、実際には輸入先が他国へ移る場合もあります。
2025年には米国の中国に対するモノの貿易赤字が縮小する一方、台湾やベトナムとの赤字が拡大しました。
つまり、
中国から買わなくなる → すべて米国で作る
とは限らず、
中国から買わなくなる → 別の国から買う
という動きも起こり得ます。
そこへ中東情勢によるエネルギー価格上昇が重なった
2026年は、関税だけでなくエネルギー価格も重要です。
FRBの2026年7月の金融政策報告によると、2月末に始まった中東での軍事衝突後、ホルムズ海峡を通る海上輸送が大きく制約され、原油・ガソリン価格が上昇しました。2026年5月までの1年間で、米国のPCEエネルギー価格は24%上昇しています。
EIA(米エネルギー情報局)によると、ブレント原油の2026年8月平均価格は1バレル91ドル。中東からの原油輸出制約などが高値の背景にあります。
原油高はガソリン価格だけの問題ではありません。
原油↑ → ガソリン・軽油↑ → 物流費↑ → 商品価格↑
さらに航空燃料、化学製品、プラスチック、製造業のエネルギーコストなどにも波及します。
関税と原油高が重なると、FRBは金利を下げにくい
2026年8月の米国PCE物価指数は前年同月比で3.4%上昇、食品とエネルギーを除くコアPCEも3.0%上昇しました。
FRBが長期的に目指しているインフレ率は2%です。
そして2026年9月16日、FOMCは政策金利の誘導目標を0.25ポイント引き上げ、3.75~4.00%としました。FRBは声明で、インフレが依然として高いことを指摘しています。
ここで重要なのは、政府と中央銀行の役割が違うことです。
政府が関税や安全保障政策を通じて別の政策目的を追求する一方、FRBは物価安定を重視して金融政策を運営します。
結果として、
関税↑
+ エネルギー価格↑
↓
インフレ圧力↑
↓
FRBが高金利を維持・利上げしやすくなる
という組み合わせが生まれます。
高金利は住宅・自動車・企業投資にも影響する
政策金利が高い状態が続けば、住宅ローン、自動車ローン、クレジット、企業融資、設備投資などにも影響します。
つまり、関税の影響は輸入品の値札だけでは終わりません。
関税 → 物価 → 金利 → 住宅・消費・企業投資
という経路まで見なければ、家計への影響は分かりにくいのです。
では、トランプ政権は何を目指しているのか
トランプ政権は関税政策について、貿易不均衡の是正、国内生産の促進、製造業の強化、海外依存の低下などを目的として説明しています。
また、イランに対する米軍のOperation Epic Furyについて、ホワイトハウスは核兵器保有の阻止、弾道ミサイル能力や海軍力の低下、代理勢力への支援抑制などを目的として挙げています。
したがって、政策を理解するうえでは「今年の物価を最も低くすること」だけが唯一の目的ではない点が重要です。
安全保障や国内製造能力を重視すれば、短期的には価格面でコストが発生することがあります。
論点は、そのコストと中長期的なメリットをどう評価するかです。
すべてを米国内で作れば安くなるわけでもない
製造業を国内に戻せば、自動的に商品が安くなるわけではありません。
米国は多くの新興国より賃金水準が高いため、単純な国内回帰では製造コストが上昇するケースもあります。
そのため製造業強化を進めるなら、関税だけではなく、AI・ロボットによる自動化、生産性向上、エネルギー供給、設備投資、人材育成などを同時に進める必要があります。
アメリカには「ドル」という特殊な強みもある
米国経済を考えるとき、もう一つ忘れてはいけないのがドルです。
ドルは国際的な決済や外貨準備、米国債、株式投資などで広く利用されています。
米国が輸入によって海外へドルを支払っても、その一部は米国債や米国株、米国企業への投資という形で再び米国へ戻ります。
そのため、米国は「貿易赤字を出している国」であると同時に、「世界中から資金が集まりやすい国」でもあります。
貿易赤字という一つの数字だけで米国経済の強弱を判断するのは難しいのです。
FPとして注目したい日本の家計への影響
この問題は、日本の家計にも関係します。特に確認したいのは原油価格、米国金利、為替、株式市場です。
原油価格
日本はエネルギー資源の多くを輸入しています。原油高はガソリン代だけでなく、電気料金、物流費、食品など幅広い価格へ波及する可能性があります。
米国金利と為替
米国金利が高い状態が続けば、日米金利差が為替市場で意識される局面があります。
円安と原油高が同時に進めば、日本にとってはドル建て資源価格上昇と円の購買力低下が重なるため、輸入コストの上昇につながりやすくなります。
NISAなどの資産運用
米国株や全世界株に投資している人も、「トランプ政権だから上がる・下がる」と単純化するより、金利、企業利益、原油、為替が企業業績にどう影響するかを見る方が実務的です。
まとめ:貿易赤字だけでなく、物価と金利までつなげて考える
今回の流れを整理すると、
関税引き上げ
↓
輸入価格上昇
そこへ、
中東情勢
↓
原油・エネルギー価格上昇
が重なり、
インフレ圧力
↓
FRBの高金利政策
へつながっています。
一方で、関税政策には国内製造業や安全保障を重視するという別の政策目的があります。
つまり、短期的な物価安定と、中長期的な産業・安全保障戦略の間にはトレードオフがあります。
FPとして大切なのは、政治家個人への好き嫌いではなく、政策が物価・金利・為替・企業利益・家計へどのように波及するのかを見ることです。
「関税 → 原油 → インフレ → 金利 → 為替 → 日本の家計」
この流れでニュースを見ると、世界経済の動きがかなり理解しやすくなるのではないでしょうか。
主な参考資料
- U.S. Bureau of Economic Analysis:U.S. International Trade in Goods and Services, 2025
- U.S. Bureau of Economic Analysis:Personal Income and Outlays, August 2026
- Federal Reserve:Monetary Policy Report, July 2026
- Federal Reserve:FOMC Statement, September 16, 2026
- Congressional Budget Office:The Budget and Economic Outlook: 2026 to 2036
- U.S. Energy Information Administration:Short-Term Energy Outlook
- The White House:Operation Epic Fury stated objectives
※本記事は2026年10月3日時点で公表されている情報をもとに、経済・家計への影響を解説したものです。特定の政治家・政党・政策への支持または反対を目的としたものではありません。また、特定の金融商品の売買を推奨するものではありません。